Indicadores de desempenho do varejo: fórmulas e tabela
Resposta rápida: Os indicadores de desempenho do varejo são números com fórmula, unidade e período fixos, em quatro grupos: vendas e clientes, rentabilidade, estoque e financeiro. As fórmulas-base são ticket médio = faturamento ÷ número de vendas, margem bruta = (receita − CMV) ÷ receita × 100 e giro de estoque = CMV ÷ estoque médio. No supermercado, a margem bruta foi 20,9% da receita líquida de revenda em 2024 (IBGE).
O faturamento é o primeiro número que o lojista olha e o que menos explica. O faturamento mostra quanto entrou no caixa, mas não diz quanto sobrou, quanto ficou parado na prateleira nem quando o dinheiro volta. O texto venda não é indicador mostra sete números que completam essa leitura.
O segundo problema é a fórmula. Cada fonte usa uma conta e uma base. O mesmo giro de estoque sai diferente quando a conta usa o CMV ou as vendas, e a mesma margem muda quando a base é o preço ou o custo.
Este guia reúne 29 indicadores em quatro tabelas. Cada linha traz a fórmula, com a fonte institucional quando existe, a unidade, uma conta de exemplo, o número de referência quando existe dado público e o link para o guia completo do indicador.
Em resumo - Os indicadores de desempenho do varejo se dividem em quatro grupos: vendas e clientes, rentabilidade e preço, estoque e financeiro. - Todo indicador precisa da base escrita: preço ou custo, vendas ou CMV, ano de 360 ou de 365 dias. - Margem bruta não é lucro. No supermercado, a margem bruta foi 20,9% da receita líquida de revenda em 2024 (IBGE), e o lucro líquido das redes do Ranking ABRAS foi 2,91% do faturamento em 2025. - O número de referência do segmento é ordem de grandeza, não meta: as fontes medem empresas formais ou as maiores redes.
Indicadores de desempenho do varejo: quais existem
Os indicadores de desempenho do varejo cabem em quatro grupos: vendas e clientes, como faturamento e ticket médio; rentabilidade, como margem, markup e ponto de equilíbrio; estoque, como giro, ruptura e acuracidade; e financeiro, como capital de giro e ciclo financeiro. Cada indicador precisa de fórmula, unidade e período fixos para ser comparado mês a mês.
Um indicador é um número com fórmula, unidade e período fixos, comparado com uma referência. A referência pode ser uma meta, o histórico da própria loja ou a média do segmento. Sem a comparação, o número é só um dado.
Os quatro grupos são uma divisão prática deste guia, não uma classificação oficial. Cada grupo responde a uma pergunta do dono da loja:
- Vendas e clientes: quanto entra e como entra.
- Rentabilidade e preço: quanto fica de cada venda.
- Estoque: quanto está parado, faltando ou perdido.
- Financeiro: quando o dinheiro entra e quando sai.
Os grupos se cruzam. O giro de estoque usa o CMV, que também entra na margem bruta. O prazo médio de estocagem usa o mesmo estoque do giro e alimenta o ciclo financeiro. Por isso, a base de cada fórmula precisa ser a mesma nas quatro tabelas.
Como ler as tabelas deste guia: a coluna "Referência pública" só traz número com fonte pública, ano e recorte. Quando a fonte não divulga o indicador, a célula diz "não publicado". O Ranking ABRAS 2026 não publica ticket médio do supermercado, o Radar Scanntech não publica ticket médio em reais e a Abrafarma não publica ticket médio por atendimento. A coluna "Exemplo com conta" usa os números da fonte da fórmula ou um exemplo ilustrativo, indicado na própria linha.
Indicadores de vendas e clientes
Os indicadores de vendas e clientes medem quanto entra no caixa e como entra. Seis exemplos de indicadores de vendas no varejo são faturamento, ticket médio, taxa de conversão, itens por cupom, venda por m² e receita por pessoa ocupada. Os KPIs de vendas em detalhe, com o painel de cada um, estão em KPIs de vendas no varejo.
| Indicador | Fórmula | Unidade | Exemplo com conta | Referência pública | Guia |
|---|---|---|---|---|---|
| Faturamento | Soma das vendas do período; líquido = bruto − cancelamentos − devoluções − impostos | R$ | - | - | como calcular o faturamento |
| Ticket médio | Faturamento ÷ número de vendas (cupons) | R$ por venda | R$ 10.000 ÷ 100 vendas = R$ 100 (Sebrae RN) | Farmácia: cerca de R$ 85 por atendimento nas redes Abrafarma, de outubro de 2024 a setembro de 2025, pela divisão do faturamento pelos atendimentos, com o canal online. Supermercado: não publicado | ticket médio |
| Taxa de conversão | Compradores ÷ visitantes × 100 | % | 10 compradores em 100 visitantes = 10% (Sebrae RN) | Não publicado | taxa de conversão |
| Itens por cupom | Unidades vendidas ÷ número de cupons (convenção, sem fonte institucional) | Unidades por venda | 1.200 unidades ÷ 400 cupons = 3,0 (ilustrativo) | Supermercado: +1,2% em outubro de 2026 contra outubro de 2025, só a variação (Radar Scanntech) | - |
| Venda por m² | Faturamento ÷ área de venda | R$ por m² ao ano | - | Supermercado: R$ 41,4 mil por m² em 2025 (ABRAS; o recorte não é informado) | - |
| Receita por pessoa ocupada | Receita ÷ pessoas ocupadas | R$ por ano | - | Hiper e super R$ 574.556; grupo de farmácias R$ 354.637; vestuário R$ 195.349 (cálculo com dados do IBGE, 2024; inclui sócios e familiares) | - |
O ticket médio muda conforme o divisor. Com os mesmos R$ 250.000 de receita, a conta dá R$ 1.000 por venda (250 vendas) e R$ 1.923 por cliente (130 clientes), no exemplo da Comunidade Sebrae PR. No varejo com cupom fiscal, o número de vendas é o número de cupons emitidos. A taxa de conversão da loja física exige um contador de fluxo na porta, e a fórmula tem uma só fonte institucional, o Sebrae RN. A receita por pessoa ocupada do IBGE conta sócios e familiares, e não só empregados com carteira.
Indicadores de rentabilidade e preço
Os indicadores de rentabilidade e preço mostram quanto fica de cada venda depois do custo da mercadoria e das despesas. São nove: margem bruta, margem líquida, markup, margem de contribuição, ponto de equilíbrio, margem de segurança, CMV, GMROI e a DRE, que organiza todos eles num só relatório.
| Indicador | Fórmula | Unidade | Exemplo com conta | Referência pública | Guia |
|---|---|---|---|---|---|
| Margem de lucro (bruta) | (Receita − CMV) ÷ receita × 100 | % do preço | Venda R$ 100, custo R$ 60 → 40% (Comunidade Sebrae PR) | Margem sobre a receita líquida de revenda, 2024: margem de lucro de supermercado 20,9%; minimercados cerca de 25%; margem de lucro de farmácia 39,8% (grupo de farmácias, perfumarias e óticas); vestuário 46,3% (cálculo com dados do IBGE) | como calcular margem de lucro |
| Margem líquida (lucratividade) | Lucro líquido ÷ faturamento × 100 | % | R$ 8.040 ÷ R$ 40.200 = 20% (Sebrae, guia de 2026) | Supermercado: 2,91% do faturamento em 2025 (Ranking ABRAS, 497 empresas). Farmácia: não publicado | margem bruta e margem líquida |
| Markup | 100 ÷ [100 − (DV + DF + ML)]; preço = custo × markup | Índice (×) | DF 12% + DV 15% + ML 18% → 100 ÷ 55 ≈ 1,82 (Sebrae RN) | Taxa de margem do IBGE, sobre o custo, 2024: super 26,5%; grupo de farmácias 66,2%; vestuário 86,1% | como calcular markup |
| Margem de contribuição | Receita − (custos variáveis + despesas variáveis) | R$ e % do preço | R$ 5,14 por unidade, 22,8% do preço (Sebrae) | Não publicado | margem de contribuição |
| Ponto de equilíbrio | (Custos + despesas fixas) ÷ índice de MC; em unidades: fixos ÷ MC unitária | R$ ou unidades | R$ 18.000 ÷ R$ 23 ≈ 783 unidades (Sebrae PR) | - | ponto de equilíbrio |
| Margem de segurança | (Receita atual − receita no ponto de equilíbrio) ÷ receita atual | % | (R$ 100.000 − R$ 80.000) ÷ R$ 100.000 = 20% (ilustrativo) | - | - |
| CMV | Estoque inicial + compras − estoque final | R$ | 50.000 + 80.950 − 28.000 = R$ 102.950 (Sebrae RS) | CMV ÷ receita líquida de revenda, 2024: super 79,1%; minimercados cerca de 75%; grupo de farmácias 60,2%; vestuário 53,7% (cálculo com dados do IBGE) | como calcular o CMV |
| GMROI | Lucro bruto ÷ estoque médio a custo | % | 1.000 ÷ 4.000 = 25% (Eliseu Martins, FEA-USP) | Não publicado | GMROI |
| DRE | Receita − deduções − custo = lucro bruto − despesas = resultado | Relatório | - | - | o que é DRE |
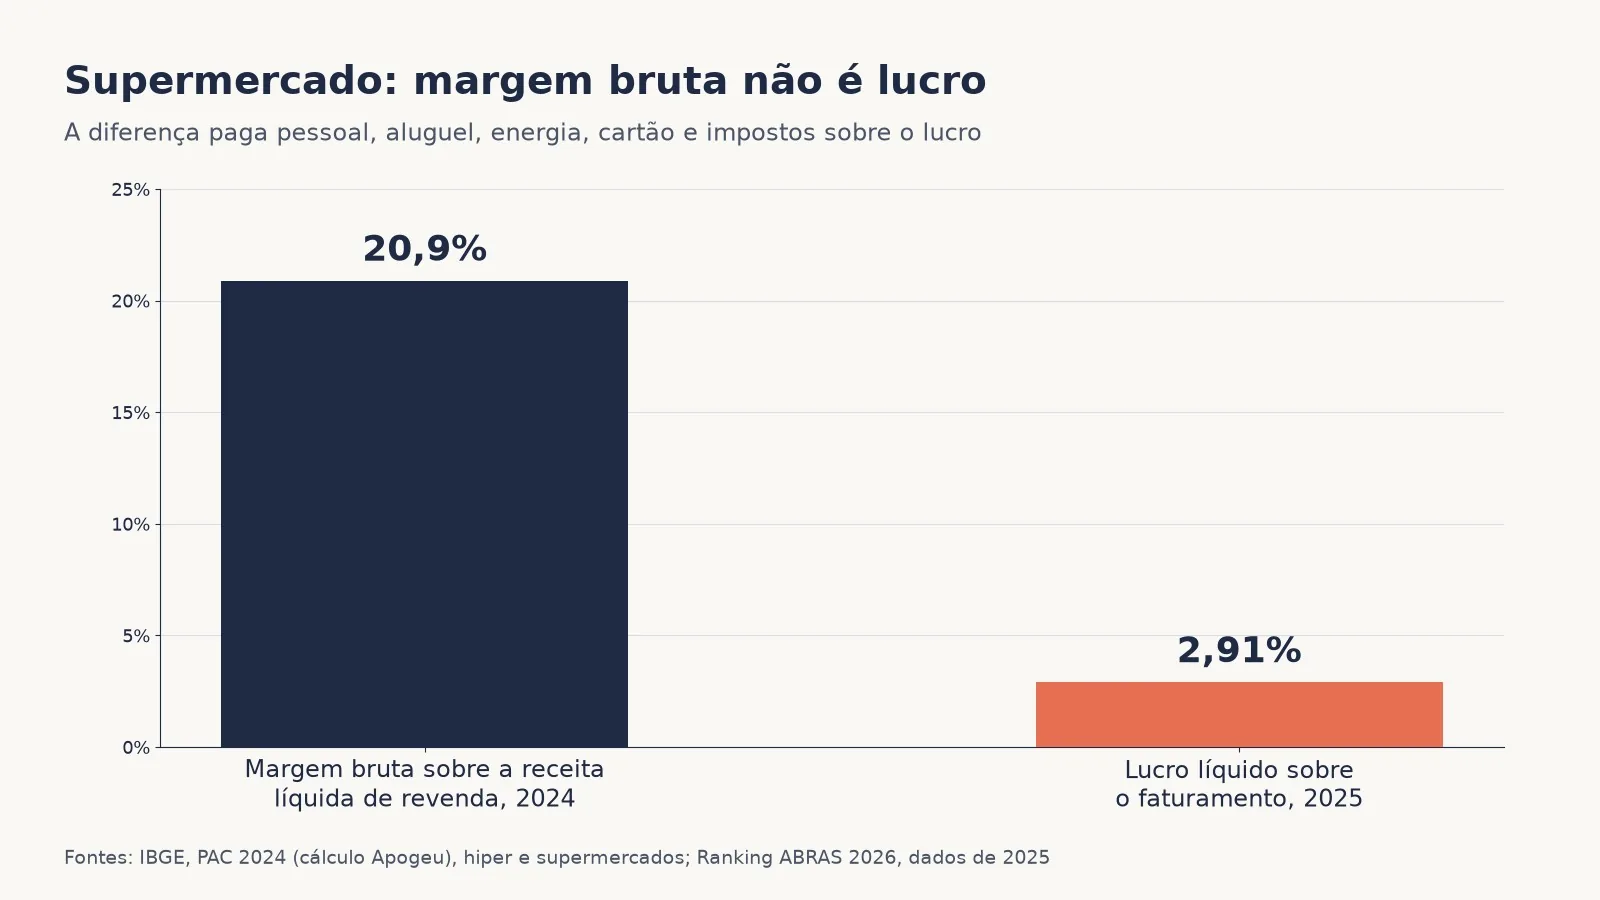
Margem bruta não é lucro. Em 2024, a margem sobre a receita líquida de revenda dos hiper e supermercados foi de 20,9%, pelos dados do IBGE. Em 2025, o lucro líquido médio das empresas do Ranking ABRAS foi de 2,91% do faturamento. A diferença paga pessoal, aluguel, energia, cartão e impostos sobre o lucro.
Margem e markup não são o mesmo percentual. A margem é sobre o preço; o markup é sobre o custo. A diferença entre markup e margem de lucro tem a conta completa. A taxa de margem que o IBGE publica também é sobre o custo: os 86,1% do vestuário equivalem a 46,3% da receita.
O ponto de equilíbrio tem três versões. A versão contábil iguala receita e custos totais, a econômica soma a remuneração do capital e a financeira tira os gastos que não saem do caixa, como a depreciação. O guia do ponto de equilíbrio contábil, econômico e financeiro compara as três.
O CMV muda de nome e de conta conforme o negócio. A farmácia tem um passo a passo próprio no guia do CMV da farmácia, e as três siglas estão em CMV, CPV e CSP.
A DRE tem duas leituras. A DRE contábil segue a Lei 6.404/1976, art. 187. A DRE gerencial reorganiza as mesmas linhas para a decisão do mês.
Indicadores de estoque
Os indicadores de estoque mostram quanto dinheiro está parado na prateleira, quanto produto falta e quanto se perde. São nove: giro, estoque médio, cobertura, ruptura, estoque de segurança, curva ABC, classificação XYZ, acuracidade e índice de perdas.
| Indicador | Fórmula | Unidade | Exemplo com conta | Referência pública | Guia |
|---|---|---|---|---|---|
| Giro de estoque | CMV ÷ estoque médio | Vezes no período | R$ 100.000 ÷ R$ 20.000 = 5 (Sebrae PR) | Ordem de grandeza, 2024 (cálculo com dados do IBGE, 2 pontos do ano): super 6,05 vezes (60 dias); grupo de farmácias 2,52 vezes (145 dias); vestuário 1,37 vez (267 dias) | giro de estoque |
| Estoque médio | (Estoque inicial + estoque final) ÷ 2 | R$ ou unidades | (R$ 18.000 + R$ 22.000) ÷ 2 = R$ 20.000 (ilustrativo) | - | No guia de giro de estoque |
| Cobertura de estoque | Estoque ÷ venda média diária | Dias | 420 un ÷ 35 un por dia = 12 dias | Canal alimentar: 42 dias em outubro de 2026 (Radar Scanntech) | cobertura de estoque |
| Ruptura | Itens em falta ÷ itens ativos × 100 | % | 46 ÷ 1.150 = 4,0% | Canal alimentar: 4,3% em outubro de 2026 (Radar Scanntech). Farmácias: 6,77% de ruptura comercial em 2024 (Abrappe) | ruptura de estoque |
| Estoque de segurança | Venda diária máxima × prazo máximo − venda diária média × prazo médio | Unidades | 55 × 5 − 40 × 3 = 155 un | - | estoque de segurança |
| Curva ABC | Itens em ordem de valor; A ≈ 20% dos itens e 80% do valor (regra prática) | Classe A, B, C | - | - | curva ABC de estoque |
| Classificação XYZ | Itens por criticidade: X menos crítico, Z vital | Classe X, Y, Z | - | - | curva ABC e XYZ |
| Acuracidade de estoque | Itens com saldo correto ÷ itens contados × 100; variante: 1 − divergências ÷ estoque | % | 1 − (24 + 12) ÷ 1.600 = 97,75% (Sheldon, via Unicamp) | Acurácia quantitativa, 2024: farmácias 96,00%; varejo 91,65% (Abrappe) | acuracidade de estoque |
| Índice de perdas | Perdas ÷ faturamento × 100 (forma das pesquisas) | % | - | Supermercados 1,82% em 2025 (ABRAS); farmácias 1,24% em 2025 (Abrappe) | perda de estoque na farmácia |
A curva ABC também serve para clientes e cabe numa planilha. A curva ABC de clientes ordena quem compra mais, e a curva ABC no Excel monta a classificação passo a passo. O corte 80/15/5 ou 80/10/10 do valor é convenção das fontes, não regra fixa.
XYZ tem dois sentidos. Nas fontes acadêmicas brasileiras usadas aqui, a classificação XYZ mede a criticidade do item, e não a variação da demanda.
A acuracidade de estoque tem três fórmulas. Em itens ou em valor, o resultado muda bastante: no mesmo exemplo de Sheldon, 97,75% em itens e 99,81% em valor. Todo relatório de acuracidade precisa dizer a base.
As pesquisas de perdas não formam uma série única. A ABRAS mede supermercados, e a Abrappe mede varejistas de vários formatos, com amostras e métodos diferentes. O giro do IBGE é uma média de dois pontos do ano em milhares de empresas: serve para comparar segmentos, não como meta da loja.
Indicadores financeiros
Os indicadores financeiros mostram quando o dinheiro entra e quando sai, e quanto a loja precisa ter em caixa para atravessar o intervalo entre pagar o fornecedor e receber do cliente. São cinco: capital circulante líquido, necessidade de capital de giro, ciclo operacional e financeiro, prazos médios e fluxo de caixa.
| Indicador | Fórmula | Unidade | Exemplo com conta | Referência pública | Guia |
|---|---|---|---|---|---|
| Capital circulante líquido (CCL) | Ativo circulante − passivo circulante | R$ | - | - | capital de giro |
| Necessidade de capital de giro (NCG) | Ativo circulante operacional − passivo circulante operacional; atalho: custo médio diário × ciclo financeiro | R$ | (R$ 8.200 ÷ 30) × 122 dias = R$ 33.346 (Sebrae RS, 2023) | - | necessidade de capital de giro |
| Ciclo operacional e financeiro | CO = PME + PMR; CF = PME + PMR − PMP | Dias | 85 + 70 − 35 = 120 dias (Sebrae Nacional) | - | ciclo financeiro e ciclo operacional |
| Prazos médios (PMR, PMP, PME) | PMR = 360 × contas a receber ÷ vendas; PMP = 360 × fornecedores ÷ compras; PME = 360 × estoque ÷ CMV | Dias | PMR 78, PMP 51 e PME 95 dias (Sebrae RS, 2023) | - | prazo médio de recebimento, pagamento e estocagem |
| Fluxo de caixa | Saldo inicial + entradas − saídas do período | R$ | - | - | fluxo de caixa |
CCL e NCG são contas diferentes. O CCL usa todo o ativo e todo o passivo circulante. A NCG usa só a parte operacional do ativo e do passivo circulante, a que nasce da compra e da venda. No atalho pelo ciclo, a NCG multiplica os custos diários, e não as vendas diárias, que já trazem a margem e inflam o resultado.
O prazo médio de estocagem precisa da base escrita. No exemplo do Sebrae RS, o PME usa o CMV e o ano de 360 dias; outras fontes usam as compras ou o ano de 365 dias.
Lucro na DRE e saldo no caixa são números diferentes. Uma loja com lucro no mês pode passar dias com saldo negativo no banco, porque o lucro aparece na DRE e o dinheiro aparece no fluxo de caixa. O fluxo de caixa projetado antecipa esse buraco.
Números de referência: supermercado, farmácia e moda
Os números de referência do varejo publicados por fontes públicas são médias de empresas formais, de todos os portes, ou médias das maiores redes. Esses números servem de ordem de grandeza para comparar a loja com o segmento, não de meta. A Pesquisa Anual de Comércio do IBGE exclui MEI e informais e mistura grandes redes com lojas pequenas. As pesquisas da ABRAS ouvem sobretudo empresas grandes: na Pesquisa de Eficiência Operacional 2026, 32,63% das respondentes faturam acima de R$ 1 bilhão.
Em supermercado
No supermercado, a margem bruta foi 20,9% da receita líquida de revenda em 2024 e o lucro líquido das maiores redes foi 2,91% do faturamento em 2025. A ruptura do canal alimentar ficou em 4,3% em outubro de 2026.
| Indicador | Número | Fonte e ano |
|---|---|---|
| Margem bruta sobre a receita | 20,9% (hiper e super); cerca de 25% (minimercados) | IBGE, PAC 2024, cálculo com dados do IBGE |
| Lucro líquido | 2,91% do faturamento | Ranking ABRAS 2026, dados de 2025 |
| Perdas (ineficiência operacional) | 1,82% | ABRAS, Eficiência Operacional 2026, dados de 2025 |
| Ruptura | 4,3% | Radar Scanntech, outubro de 2026, canal alimentar |
| Dias de estoque | 42 dias | Radar Scanntech, outubro de 2026 |
| Venda por m² | R$ 41,4 mil por ano | Ranking ABRAS 2026, dados de 2025 |
Os indicadores do supermercado no dia a dia da loja estão no guia de indicadores de desempenho para supermercados.
Em farmácia
Na farmácia, a margem bruta do grupo de farmácias, perfumarias e óticas foi 39,8% da receita em 2024, e as perdas das farmácias e drogarias pesquisadas pela Abrappe foram 1,24% em 2025.
| Indicador | Número | Fonte e ano |
|---|---|---|
| Margem bruta sobre a receita | 39,8% (grupo de farmácias, perfumarias e óticas) | IBGE, PAC 2024, cálculo com dados do IBGE |
| Perdas | 1,24% | Abrappe, release de 15 de junho de 2026, dados de 2025 |
| Ruptura comercial | 6,77% | Pesquisa Abrappe 2025, dados de 2024 |
| Acurácia de estoque (quantitativa) | 96,00% | Pesquisa Abrappe 2025, dados de 2024 |
| Faturamento por atendimento | Cerca de R$ 85 | Redes Abrafarma, outubro de 2024 a setembro de 2025, cálculo |
Nas farmácias e drogarias pesquisadas pela Abrappe, a acurácia quantitativa do estoque foi de 96,00% em 2024, acima da média do varejo, de 91,65%. Os oito KPIs do balcão estão em métricas para farmácia.
Em moda
Na moda, o IBGE é a única fonte pública desses indicadores. A margem do vestuário foi 46,3% da receita líquida de revenda em 2024, e a taxa de margem de 86,1% sobre o custo é a maior do comércio brasileiro. Remarcação e sell-through da moda não são publicados, e o giro do vestuário só existe como ordem de grandeza do IBGE: 1,37 vez em 2024.
Por onde começar: 7 indicadores para a primeira semana
Sete indicadores cobrem os quatro grupos e saem de dados que toda loja já tem: faturamento por dia, ticket médio, margem bruta, margem de contribuição, giro de estoque, ruptura e saldo do fluxo de caixa. Não existe lista oficial dos sete principais indicadores de desempenho. A seleção abaixo é uma escolha editorial deste guia, feita para quem ainda não acompanha nenhum número.
- Faturamento por dia. Vem do fechamento do caixa e dos cupons emitidos no dia.
- Ticket médio. Vem do mesmo fechamento: faturamento do dia dividido pelo número de cupons.
- Margem bruta. Vem do preço de venda e do custo de cada item, que está na nota fiscal de entrada.
- Margem de contribuição. Vem da margem bruta menos as despesas que variam com a venda, como imposto sobre a venda, comissão e taxa do cartão.
- Giro de estoque. Vem do CMV do período e do estoque no início e no fim, apurado na contagem ou no inventário.
- Ruptura. Vem da contagem dos itens ativos que estão com saldo zero na loja.
- Saldo do fluxo de caixa. Vem do extrato bancário, do caixa e das contas a pagar e a receber da semana.
Os sete indicadores cobrem as quatro perguntas da loja: quanto entra, quanto fica, se o estoque está parado ou faltando e se o dinheiro chega a tempo de pagar o fornecedor. Depois da primeira semana, acrescente um indicador por grupo, sempre com a fórmula e a base escritas ao lado do número.
Como montar o painel de indicadores da loja
Para fazer indicadores de desempenho, a loja escolhe a fórmula de cada número, fixa o período, define de onde vem o dado, compara com uma referência e liga cada indicador a uma decisão. O painel pode ser uma planilha ou um sistema; o que muda o resultado é a disciplina das cinco etapas.
- Escolher a fórmula e escrever a base. Margem sobre o preço ou sobre o custo; giro sobre as vendas ou sobre o CMV; ano de 360 ou de 365 dias. A base fica escrita ao lado do indicador.
- Fixar o período e a frequência. Cada indicador tem um ritmo próprio de leitura (tabela abaixo).
- Definir a fonte do dado. Cupom fiscal para vendas, nota de entrada para custo, inventário para estoque, extrato para caixa.
- Comparar com o próprio histórico e com o segmento. O histórico mostra a tendência da loja; a referência do segmento mostra a ordem de grandeza.
- Ligar cada indicador a uma decisão. Ruptura alta leva à compra, giro baixo leva à remarcação, margem de contribuição baixa leva a rever a despesa variável.
| Frequência | Indicadores |
|---|---|
| Diária | Faturamento, ticket médio, ruptura |
| Semanal | Cobertura e giro por grupo de produtos |
| Mensal | Margem, CMV, DRE, ciclo financeiro |
A frequência da tabela é uma sugestão deste guia, sem fonte externa. Cada loja ajusta o ritmo ao próprio mix, mas mantém a mesma frequência mês após mês para que a comparação valha.
O ERP de varejo da Apogeu Tech registra as vendas por item e por cupom, mostra as vendas por dia da semana e por hora e a cobertura de estoque por grupo, e tem estoque mínimo e máximo por produto com sugestão de compra. Os relatórios do sistema trazem ticket médio, margem por categoria, giro, curva ABC, ruptura e índice de perdas.
Erros comuns com indicadores
Os erros mais comuns com indicadores de desempenho trocam a base da conta no meio do caminho ou comparam números que não medem a mesma coisa. Cinco aparecem com frequência na loja:
- Mudar a fórmula no meio do ano. Calcular o giro sobre as vendas num mês e sobre o CMV no outro cria uma variação que não existe. Venda a preço contra estoque a custo aumenta o giro na proporção do markup.
- Comparar a margem do IBGE com a margem da loja. A taxa de margem do IBGE é sobre o custo; a margem que o lojista calcula costuma ser sobre o preço. Os 66,2% do grupo de farmácias, sobre o custo, equivalem a 39,8% da receita.
- Fazer média simples das margens dos produtos. A margem da loja é o lucro bruto total dividido pela receita total. A média das porcentagens dá o mesmo peso ao item que vende pouco e ao item que vende muito.
- Chamar margem bruta de lucro. No supermercado, 20,9% de margem bruta sobre a receita em 2024 conviveram com 2,91% de lucro líquido nas redes do Ranking ABRAS em 2025.
- Usar faixa "ideal" sem fonte. As faixas de "margem saudável" que circulam em guias se contradizem e não citam dado primário. A referência útil é o histórico da loja e o número do segmento com fonte e ano.
Perguntas frequentes
Quais indicadores de desempenho existem no varejo? Os indicadores de desempenho do varejo se dividem em quatro grupos. Vendas e clientes: faturamento, ticket médio e conversão. Rentabilidade: margem, markup, margem de contribuição, ponto de equilíbrio e CMV. Estoque: giro, cobertura, ruptura, curva ABC, acuracidade e perdas. Financeiro: capital de giro, ciclo financeiro, prazos médios e fluxo de caixa.
Qual a diferença entre indicador e meta? O indicador é o número medido com fórmula, unidade e período fixos, como a ruptura de 4,3% do canal alimentar em outubro de 2026, medida pelo Radar Scanntech. A meta é o número que a loja quer atingir. A loja define a meta a partir do próprio histórico e da referência do segmento.
Margem bruta e lucro são o mesmo indicador? Não. A margem bruta só desconta o custo da mercadoria vendida. O lucro líquido desconta também pessoal, aluguel, energia, despesas financeiras e impostos. No supermercado, a margem bruta foi 20,9% da receita líquida de revenda em 2024, pelo IBGE, e o lucro líquido foi 2,91% do faturamento em 2025, pelo Ranking ABRAS.
Preciso de sistema para acompanhar indicadores? Para poucos itens, uma planilha resolve, desde que a fórmula e a base fiquem escritas. Com milhares de itens, o dado precisa sair direto do caixa e da nota de entrada. O ERP de varejo da Apogeu Tech registra vendas por item e por cupom e mostra a cobertura de estoque por grupo.
Quatro grupos, uma base escrita
Os indicadores de desempenho do varejo cabem em quatro grupos: vendas e clientes, rentabilidade e preço, estoque e financeiro. Cada indicador só vale quando a fórmula tem a base escrita e quando a referência do segmento traz fonte e ano. Sem essas duas coisas, o mesmo giro ou a mesma margem dá números diferentes de um mês para o outro.
Quem atende o varejo há mais de 34 anos, em mais de 1.500 empresas, vê o mesmo padrão nas lojas: a comparação mês a mês só funciona quando a conta não muda. Comece pelos sete indicadores da primeira semana e acrescente os outros aos poucos.
Quer acompanhar vendas por item e por cupom, vendas por dia e hora e a cobertura de estoque por grupo? Conheça o sistema de gestão para o varejo da Apogeu Tech.
Referências e fontes
- Pesquisa Anual de Comércio 2024, v. 36 — IBGE, divulgada em 29 de julho de 2026.
- Ranking ABRAS 2026, Revista SuperHiper nº 591 — ABRAS, dados de 2025.
- Pesquisa de Eficiência Operacional 2026 — ABRAS, dados de 2025.
- Radar Mensal Scanntech, edição de outubro de 2026 — Scanntech, publicado em 6 de novembro de 2026.
- Pesquisa Abrappe revela que perdas no varejo brasileiro ultrapassam R$ 42 bilhões — Abrappe, 15 de junho de 2026.
- Pesquisa Abrappe de Perdas no Varejo Brasileiro 2025 — Abrappe e KPMG, dados de 2024.
- Indicadores de desempenho para MEI — Sebrae RN, 2 de agosto de 2026.
- Markup: o que é, pra que serve e como calcular — Sebrae RN, 30 de julho de 2024.
- Como calcular o giro de estoque da sua empresa — Sebrae PR, 7 de outubro de 2025.
- Guia de Planejamento Financeiro para Micro e Pequenas Empresas — Sebrae Nacional, 2026.
- E-book Gestão financeira — Sebrae Nacional.
- Capital de Giro: o que é e como calcular (e-book, 2023) — Sebrae RS.
- Lei nº 6.404, de 15 de dezembro de 1976 (Lei das S.A.), art. 187 — Planalto.