Alíquota da CBS em 2027: 11,3% do TCU e o voto do Senado
Resposta rápida: A alíquota de referência da CBS para 2027 calculada pelo Tribunal de Contas da União (TCU) é de 11,3% (11,3468% antes do arredondamento), mas o número ainda não é definitivo: quem fixa a alíquota é o Senado Federal, por resolução. Se o Senado mantiver 11,3%, a CBS cobrada em 2027 e 2028 será de 11,2%, porque a Lei Complementar nº 214/2025 manda reduzir 0,1 ponto percentual nesses dois anos.
Em 28 de outubro de 2026, o TCU aprovou o cálculo da alíquota de referência da CBS. Uma semana depois, o relator do tema no Senado disse que todos foram "pegos de surpresa" com o número, e o governo editou a medida provisória do Imposto Seletivo, que mexe na mesma conta. No escritório, a pergunta do cliente do varejo é direta: "qual alíquota eu uso no preço de janeiro?".
Este texto mostra o número, quem decide e até quando, o que acontece se o Senado não votar, quanto se cobra de fato em 2027 e o que o contador faz enquanto a resolução não sai. Os fatos estão atualizados até 9 de novembro de 2026.
Qual é a alíquota da CBS em 2027
A alíquota de referência da CBS para 2027 calculada pelo TCU é de 11,3%. O Plenário do TCU aprovou o cálculo em sessão extraordinária de 28 de outubro de 2026, sob relatoria do presidente do Tribunal, ministro Vital do Rêgo. O painel do TCU mostra o valor antes do arredondamento, 11,3468%, e o arredondamento ao décimo mais próximo é o que manda o art. 349, § 14, da LC nº 214/2025.
O próprio TCU avisou que "a alíquota de 11,3% é uma referência e não corresponde, necessariamente, ao percentual que será efetivamente cobrado dos contribuintes". A alíquota de referência é a base do sistema; a alíquota cobrada em cada operação ainda passa por reduções da lei, como a de 2027 e 2028.
| Item | Situação em 9 de novembro de 2026 |
|---|---|
| Alíquota calculada pelo TCU | 11,3% (11,3468% sem arredondamento), aprovada em 28/10/2026 |
| Quem fixa a alíquota | Senado Federal, por resolução (LC 214, art. 349, I) |
| Comissão que discute | CAE do Senado, relator Eduardo Braga (MDB-AM) |
| Audiências públicas | A partir de 11/11/2026 |
| Prazo divulgado para a resolução | 15/12/2026 |
| Regra se o Senado não fixar até 22/12 | Vale a alíquota do TCU até a resolução |
| CBS cobrada em 2027 e 2028 se ficar 11,3% | 11,2% (referência menos 0,1 p.p.) |
| Resolução apresentada ou votada | Nenhuma até 9/11/2026 |
O mesmo cálculo trouxe um redutor de 44,2% para as compras públicas. O governo federal estima arrecadar R$ 636,8 bilhões com a CBS em 2027, segundo o projeto da Lei Orçamentária Anual (PLN 24/2026).
Quem fixa a alíquota da CBS e até quando
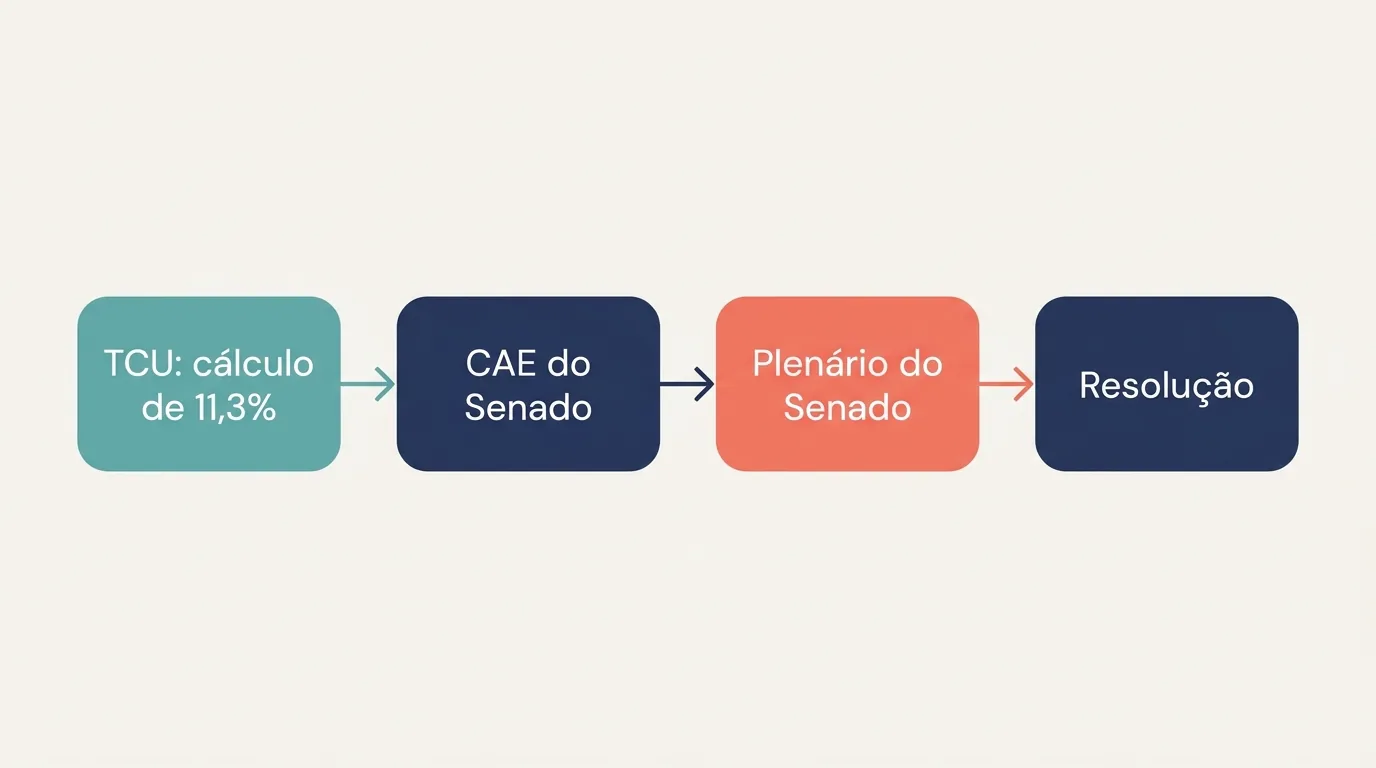
A alíquota de referência da CBS é fixada pelo Senado Federal, por resolução, com base no cálculo do TCU. O art. 349 da LC nº 214/2025 diz que "resolução do Senado Federal fixará: I - para os anos de 2027 a 2033, a alíquota de referência da CBS". O TCU faz o cálculo com base em proposta enviada pelo Poder Executivo (art. 349, § 3º, I).
A lei tem dois prazos que a prática de 2026 não cumpriu. O TCU devia enviar o cálculo ao Senado até 15 de setembro, e o Senado devia fixar a alíquota até 31 de outubro do ano anterior ao da vigência (art. 349, § 1º, I e II). O TCU aprovou o cálculo em 28 de outubro, e o próprio TCU e a Agência Senado passaram a falar em 15 de dezembro de 2026 como data para a resolução.
O caminho no Senado em novembro de 2026 é este:
- Comissão de Assuntos Econômicos (CAE). Em 31 de outubro, o presidente da CAE, senador Renan Calheiros, confirmou o líder Eduardo Braga (MDB-AM) como relator e anunciou audiências públicas a partir de 11 de novembro, para as quais seriam convidados o ministro da Fazenda, o presidente do TCU, tributaristas e representantes da sociedade.
- Requerimento aprovado. Em 4 de novembro, a CAE aprovou o requerimento de audiência pública do senador Izalci Lucas (PL-DF) para instruir a decisão.
- Plenário. Depois da CAE, o texto também precisa passar pelo Plenário do Senado.
Até 9 de novembro de 2026, nenhuma resolução sobre a alíquota da CBS tinha sido apresentada ou votada.
O que acontece se o Senado não votar até 22 de dezembro
Se o Senado não fixar a alíquota até 22 de dezembro de 2026, a CBS de 2027 usa a alíquota de referência calculada pelo TCU, hoje 11,3%. A regra está no art. 349, § 2º, da LC nº 214/2025: quando o prazo do Senado "ultrapasse a data de 22 de dezembro do ano anterior ao de sua vigência, enquanto não ocorrer a fixação das alíquotas pelo Senado Federal ou sua vigência serão utilizadas as alíquotas de referência calculadas pelo Tribunal de Contas da União".
O mesmo parágrafo traz duas condições para a resolução que vier depois:
- a alíquota fixada pelo Senado vale "a partir do início do segundo mês subsequente àquele em que ocorrer sua fixação";
- deve ser observado o art. 150, inciso III, alínea "b", da Constituição, que trata da anterioridade anual.
Na prática, o contador não fica sem número em janeiro de 2027. Ou o Senado fixa a alíquota até 22 de dezembro, ou a CBS começa com o número do TCU. É por isso que a Agência Senado resumiu: "Caso isso não ocorra, a alíquota apresentada pelo TCU será efetivada a partir de 1º de janeiro de 2027".
11,3% ou 11,2%: quanto se cobra em 2027 e 2028
A CBS cobrada em 2027 e 2028 é a alíquota de referência menos 0,1 ponto percentual. O art. 347 da LC nº 214/2025 diz que, para fatos geradores de 1º de janeiro de 2027 a 31 de dezembro de 2028, a alíquota da CBS será a fixada pelo Senado "reduzida em 0,1 (um décimo) ponto percentual", exceto para os combustíveis do regime específico. Se a referência ficar em 11,3%, a CBS desses dois anos será de 11,2%.
Nos mesmos dois anos, a LC nº 214/2025 cobra o IBS em teste, a 0,05% estadual e 0,05% municipal (art. 344). Somados, os dois percentuais do IBS dão os mesmos 0,1 ponto que saem da CBS.
| Ano | Alíquota de referência (se o Senado mantiver o TCU) | CBS cobrada | IBS |
|---|---|---|---|
| 2026 | — | 0,9%, compensável com PIS/Cofins | 0,1% (teste) |
| 2027 | 11,3% | 11,2% | 0,05% + 0,05% |
| 2028 | a fixar pelo Senado em 2027 | referência menos 0,1 p.p. | 0,05% + 0,05% |
Exemplo simples: numa base de cálculo de R$ 1.000, a CBS a 11,2% dá R$ 112. Cada décimo de ponto que o Senado mudar na referência muda R$ 1 nessa conta.
Alíquota da CBS acima das estimativas: o que dizem Senado e Fazenda
A alíquota da CBS calculada pelo TCU para 2027, de 11,3%, ficou acima das estimativas anteriores do governo. Em 2024, o Ministério da Fazenda estimava uma CBS de 8,8%; em julho de 2026, a estimativa era de 9,21%, segundo o InfoMoney. O relator na CAE, senador Eduardo Braga, disse em 3 de novembro de 2026: "Todos nós fomos pegos de surpresa com uma alíquota de 11,3% para a CBS. Vamos, com responsabilidade, aprofundar esse debate".
Em 4 de novembro, Braga acrescentou que "não era essa a previsão estabelecida pelos próprios estudos da Receita Federal e pelos próprios estudos encomendados à época ao Tribunal de Contas da União". Do lado do governo, o ministro da Fazenda, Dario Durigan, disse em 3 de novembro que os cálculos enviados ao TCU apontaram "alíquota máxima de 11,3% e alíquota média próxima de 8,5%".
O TCU também registrou que, em 28 de outubro de 2026, três parâmetros ainda não tinham definição normativa: as alíquotas do Imposto Seletivo; a lista dos produtos sujeitos ao IPI residual e o enquadramento dos produtos da Zona Franca de Manaus nos percentuais de crédito presumido; e os percentuais dos créditos presumidos do produtor rural e do transportador autônomo de carga. O primeiro desses parâmetros mudou uma semana depois.
O Imposto Seletivo pode baixar a alíquota da CBS de 2027?
Pode, mas ninguém publicou de quanto. A Medida Provisória nº 1.399, de 4 de novembro de 2026, fixou as alíquotas do Imposto Seletivo para 2027, e o art. 16 da MP diz que "a estimativa de arrecadação do IS será considerada no cálculo da alíquota de referência da CBS para o ano-calendário de 2027, de forma a reduzi-la". A exposição de motivos completa: um aumento da arrecadação estimada do Imposto Seletivo "será compensado por redução equivalente da alíquota de referência e da arrecadação estimada da CBS, e vice-versa".
O ponto para o contador é a ordem dos fatos. O TCU calculou os 11,3% em 28 de outubro de 2026, quando as alíquotas do Imposto Seletivo ainda não existiam; a MP saiu uma semana depois. Até 9 de novembro de 2026, as fontes oficiais consultadas para este texto não traziam um novo número da CBS com o Imposto Seletivo dentro da conta. O valor final depende da resolução do Senado.
As alíquotas por produto, a data de início e as regras de cobrança estão no texto sobre as alíquotas do Imposto Seletivo em 2027.
O que o contador faz com a alíquota da CBS agora
Até a resolução do Senado, o contador trabalha com 11,3% de referência e 11,2% de CBS cobrada como cenário principal, e avisa o cliente que o número pode mudar até dezembro. Quatro passos ajudam a atravessar novembro e dezembro de 2026:
- Simular com 11,2%, não com 11,3%. Para operações de 2027 e 2028 sem redução específica, a CBS cobrada é a referência menos 0,1 ponto. Simular preço, margem e contrato com a referência cheia superestima o tributo.
- Separar o que já é certo do que ainda é provisório. A CBS começa em 2027: o ministro da Fazenda disse em 5 de novembro de 2026 que o governo mantém o início da reforma em janeiro de 2027, e nenhuma PEC de adiamento tinha número na Câmara até 9 de novembro. O número da alíquota é o que ainda pode mudar. O estado da discussão está no texto sobre se a reforma tributária foi adiada.
- Acompanhar as audiências da CAE a partir de 11 de novembro. O parecer do relator Eduardo Braga é o primeiro sinal do número final. Depois dele, vêm a votação na CAE e no Plenário.
- Revisar cadastro e regime de cada cliente. Cliente do Simples Nacional que não optou por apurar IBS e CBS por fora recolhe a CBS dentro do DAS; o efeito da reforma para ele está no texto sobre a reforma tributária no Simples Nacional. Para o regime regular, a classificação de cada item no cadastro decide se a alíquota é cheia, reduzida ou zero. As fases de 2026 a 2033 estão no cronograma da reforma tributária.
Dois erros que ainda circulam. O primeiro é dizer que a CBS substitui o IPI: a CBS substitui o PIS e a Cofins, e o IPI vai a zero a partir de 2027, exceto na Zona Franca de Manaus e, se a PEC 22/2026 for aprovada, nos produtos do Imposto Seletivo até as alíquotas dele valerem. O segundo é chamar 2027 de "ano de teste da CBS": o ano de teste da CBS é 2026, com 0,9% compensável; em 2027 a CBS é cobrada de fato, e quem segue em teste é o IBS.
Perguntas frequentes
Qual será a alíquota do CBS em 2027? O TCU calculou a alíquota de referência da CBS de 2027 em 11,3% (11,3468% sem arredondamento), em 28 de outubro de 2026. O número final é fixado pelo Senado, por resolução. Se o Senado mantiver 11,3%, a CBS cobrada em 2027 e 2028 será de 11,2%, porque a LC nº 214/2025, art. 347, reduz 0,1 ponto percentual nesses dois anos.
A alíquota de 11,3% da CBS já está valendo? Não. Em 9 de novembro de 2026, os 11,3% são o cálculo do TCU, e o próprio Tribunal avisou que o número não corresponde, necessariamente, ao percentual cobrado. A CBS só passa a ser cobrada em 1º de janeiro de 2027, com a alíquota que o Senado fixar ou, sem resolução até 22 de dezembro, com a alíquota do TCU.
O que acontece se o Senado não votar a alíquota da CBS? Se o Senado não fixar a alíquota até 22 de dezembro de 2026, a CBS de 2027 usa a alíquota de referência calculada pelo TCU, conforme o art. 349, § 2º, da LC nº 214/2025. Uma resolução aprovada depois vale a partir do início do segundo mês seguinte ao da fixação, observada a anterioridade do art. 150, III, "b", da Constituição.
Como preparar os clientes do varejo para a alíquota da CBS em 2027? Simule preços e contratos com 11,2% de CBS cobrada, revise a classificação tributária de cada produto no cadastro e acompanhe a resolução do Senado até dezembro. Quando o cliente do varejo usa o ERP da Apogeu Tech, o escritório recebe XMLs, SPEDs e relatórios fiscais prontos, o que reduz o retrabalho na virada de 2027.
Conclusão
A alíquota da CBS de 2027 tem hoje um número calculado, 11,3%, e ainda não tem um número fixado. O Senado começa as audiências em 11 de novembro, a data divulgada para a resolução é 15 de dezembro e, sem resolução até 22 de dezembro, vale o cálculo do TCU. A medida provisória do Imposto Seletivo pode reduzir a referência, mas ninguém publicou de quanto. Para 2027 e 2028, o cenário de trabalho é 11,2% de CBS cobrada. Este texto será atualizado quando o Senado votar. Para quem atende varejo e quer clientes com a parte fiscal organizada, conheça o programa de parceria para contadores.
Referências e fontes
- TCU calcula alíquota de referência de 11,3% para novo tributo sobre consumo — Tribunal de Contas da União, 28/10/2026.
- Painel CBS 2027 — Tribunal de Contas da União.
- Reforma tributária: TCU calcula alíquota da CBS em 11,3% para 2027 — Agência Senado, 28/10/2026.
- Reforma tributária: alíquota da CBS avança nesta semana — Agência Senado, 26/10/2026.
- Lei Complementar nº 214, de 16 de janeiro de 2025, arts. 344 a 349 — Planalto.
- Medida Provisória nº 1.399, de 4 de novembro de 2026 — Senado Federal.
- Comissão do Senado confirma Eduardo Braga como relator da alíquota da CBS — CNN Brasil, 31/10/2026.
- Relator da CBS no Senado diz que todos foram pegos de surpresa com alíquota de 11,3% — InfoMoney, 03/11/2026.
- Comissão do Senado fará audiência pública sobre alíquota da CBS — Poder360/reformatributaria.com, 04/11/2026.
- Governo quer enviar MP do Imposto Seletivo ainda hoje ao Congresso — Agência Brasil, 03/11/2026.
- Reforma tributária não será adiada e começa em 2027, diz Durigan — Poder360, 05/11/2026.