Alíquotas do Imposto Seletivo em 2027: a tabela da MP 1.399
Resposta rápida: A Medida Provisória nº 1.399, de 4 de novembro de 2026, fixou as alíquotas do Imposto Seletivo para 2027: 2,6% para bebidas açucaradas, 4,2% para cerveja, 8% para vinho, de 12% a 24% para as demais bebidas alcoólicas, 66,7% mais R$ 3,50 para cigarros, 37,5% para os demais fumígenos e alíquotas calculadas por critérios para automóveis. As alíquotas produzem efeitos a partir de 2 de fevereiro de 2027 e foram desenhadas para 2027; as de 2028 virão de uma nova lei.
O Imposto Seletivo, chamado de "imposto do pecado", tinha lista de produtos desde a Lei Complementar nº 214/2025, mas não tinha alíquota. A MP 1.399 preencheu esse espaço para o primeiro ano, num regime que o governo chamou de Implementação Gradual. Para o contador que atende indústria, importador, distribuidora ou varejo de bebidas, cigarros e veículos, a pergunta agora é prática: qual é a alíquota de cada NCM, quando ela começa e o que muda na nota e no custo.
Este texto traz a tabela completa dos Anexos IV e V da MP, o cálculo dos automóveis, as exceções, o que acontece com o IPI em janeiro de 2027 e o efeito para o cliente do varejo. Os fatos estão atualizados até 9 de novembro de 2026.
Alíquotas do Imposto Seletivo em 2027 por produto
A alíquota do Imposto Seletivo em 2027 é a alíquota inicial multiplicada por um fator de conversão, conforme o art. 3º da MP 1.399. A alíquota inicial é, em geral, a do IPI na TIPI vigente na publicação da MP; o fator de conversão ajusta essa alíquota porque o Imposto Seletivo tem outra base de cálculo. O fator é a razão entre o valor do produto com IPI, ICMS, PIS e Cofins e o valor líquido sem esses tributos (art. 3º, § 4º, II).
A tabela abaixo transcreve os Anexos IV e V da MP 1.399. A coluna "final" é a alíquota que vale em 2027.
| Produto (NCM/SH) | Inicial | Fator | Alíquota final 2027 |
|---|---|---|---|
| Bebidas açucaradas (2202.10.00) | 2,6% | 1,00 | 2,6% |
| Cervejas de malte (22.03) | 3,9% | 1,07 | 4,2% |
| Vinhos (22.04) e fermentados (22.06), exceto os itens abaixo | 6,5% | 1,23 | 8,0% |
| Vermutes (22.05) | 9,75% | 1,23 | 12,0% |
| Vinhos da madeira, do porto e de xerez | 13% | 1,23 | 16,0% |
| Bebidas com mais de 14% de álcool (2206.00.90) | 13% | 1,23 | 16,0% |
| Bebidas refrescantes com menos de 8% de álcool (2208.90.00) | 13% | 1,23 | 16,0% |
| Rum e aguardentes de cana (2208.40.00), exceto as do melaço | 16,25% | 1,23 | 20,0% |
| Demais bebidas da posição 22.08, inclusive rum e aguardente do melaço | 19,5% | 1,23 | 24,0% |
| Cigarros e cigarrilhas do art. 3º, § 1º, II | 66,7% | 1,00 | 66,7% + R$ 3,50 |
| Demais produtos fumígenos (24.01 a 24.04) | 30,0% | 1,25 | 37,5% |
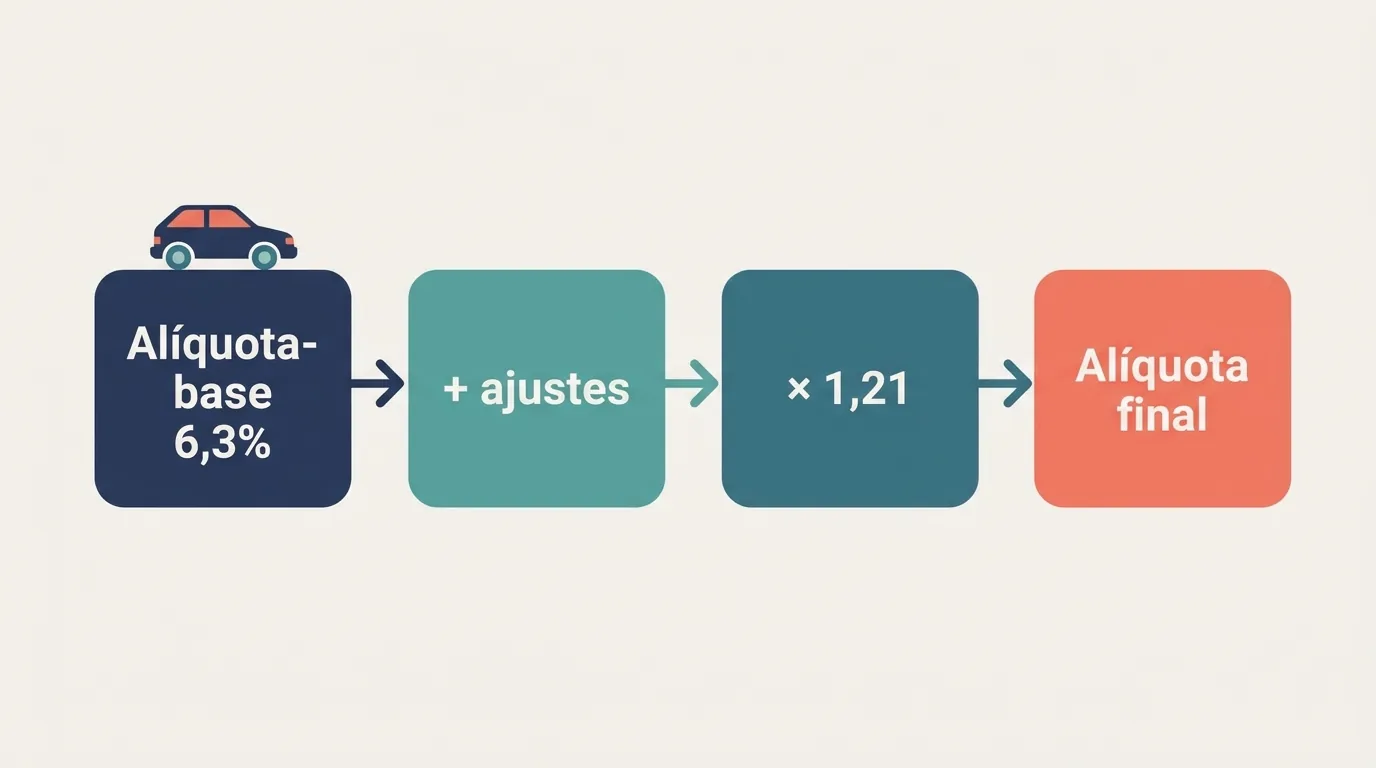
| Automóveis (87.03) | 6,3% + ajustes | 1,21 | alíquota inicial × 1,21 |
| Veículos de carga leves (8704.21, 8704.31, 8704.41.00, 8704.51.00, 8704.60.00, 8704.90.00) | 3,9% + ajustes | 1,21 | alíquota inicial × 1,21 |
| Aeronaves (88.02, exceto 8802.60.00) | 6,5% | 1,04 | 6,8% |
| Barcos a motor (8903.3) | 10,0% | 1,20 | 12,0% |
| Demais embarcações de recreio ou esporte a motor (89.03) | 6,5% | 1,20 | 7,8% |
Os R$ 3,50 dos cigarros são a parcela específica, que se soma à alíquota de 66,7%. Os vinhos da madeira, do porto e de xerez são os dos códigos 2204.21.00, 2204.22.11, 2204.22.19 e 2204.29.10. Um decreto pode reduzir os fatores de conversão, com base em cálculos da Receita Federal, mas nunca abaixo de 1,00 (art. 3º, § 3º).
A exposição de motivos diz que as alíquotas de 2027 ficam "em níveis economicamente equivalentes aos atualmente observados na tributação regulatória do IPI". Na leitura do governo, a troca do IPI pelo Imposto Seletivo não muda a carga desses produtos no primeiro ano.
Como calcular o Imposto Seletivo de um automóvel
O Imposto Seletivo de um automóvel em 2027 é a soma da alíquota-base com cinco ajustes, multiplicada pelo fator 1,21. A alíquota-base está no Anexo I da MP 1.399: 6,3% para automóveis da posição 87.03 e 3,9% para os veículos de carga leves. Os ajustes, em pontos percentuais, estão no Anexo II (automóveis) e no Anexo III (carga leve), em cinco critérios:
| Critério do Anexo II (automóveis) | Faixa de ajuste em pontos percentuais |
|---|---|
| 1. Fonte de energia e propulsão | de −2,0 (elétrico; híbrido recarregável flex ou etanol) a +12,0 (diesel); flex 0,0; gasolina +6,5 |
| 2. Eficiência energética (Decreto nº 12.549/2025) | −2,0, −1,0 ou 0,0 |
| 3. Potência em kW | 11 faixas, de −2,15 (até 55 kW) a +6,50 (acima de 290 kW); acima de 72 até 85 kW: 0,0; acima de 105 até 132 kW: +1,5 |
| 4. Desempenho estrutural e tecnologias assistivas | −1,0 ou 0,0 |
| 5. Reciclabilidade (Decreto nº 12.435/2025) | −2,0, −1,0 ou 0,0 |
Dois exemplos, sem os bônus de eficiência, segurança e reciclagem:
- Carro flex de 80 kW: 6,3 + 0,0 (flex) + 0,0 (acima de 72 até 85 kW) = 6,3%. Alíquota final: 6,3 × 1,21 = 7,623%.
- Carro a gasolina de 120 kW: 6,3 + 6,5 (gasolina) + 1,5 (acima de 105 até 132 kW) = 14,3%. Alíquota final: 14,3 × 1,21 = 17,303%.
As casas decimais da alíquota final dependem do regulamento: o art. 12, § 8º, da MP diz que "o regulamento disporá sobre regras de arredondamento das casas decimais na aplicação das alíquotas". Os veículos de carga leves seguem a mesma conta a partir de 3,9%, com ajustes menores no Anexo III (por exemplo, +2,25 para gasolina e +2,5 para diesel).
Para o contador, o ponto de atenção é o cadastro: a alíquota do automóvel não sai só do NCM. Ela depende da versão do veículo: motor, potência e os enquadramentos dos decretos.
Quando o Imposto Seletivo começa e até quando vale a MP 1.399
O Imposto Seletivo começa a produzir efeitos em 2 de fevereiro de 2027. O art. 19 da MP 1.399 diz que a medida "entra em vigor na data de sua publicação, produzindo efeitos a partir de 2 de fevereiro de 2027 e permanecerá em vigor até o início da produção de efeitos da lei prevista no art. 15". A exposição de motivos fala em "1º de fevereiro", mas a data que vale é a do artigo.
A MP foi desenhada para um ano:
| Marco | Data | Base |
|---|---|---|
| Publicação da MP 1.399 | 4 de novembro de 2026 | MP, ementa |
| Início dos efeitos do Imposto Seletivo | 2 de fevereiro de 2027 | MP, art. 19 |
| Regras excepcionais do art. 6º | até 31 de dezembro de 2027 | MP, art. 6º |
| Projeto de lei com as alíquotas de 2028 | até 31 de maio de 2027 | MP, art. 15 |
| Alíquotas da nova lei | a partir de 1º de janeiro de 2028 | MP, art. 15 |
| Vigência formal da MP | até a lei do art. 15 produzir efeitos | MP, art. 19 |
Há uma condição política. A exposição de motivos diz que "a conversão em lei da medida ainda em 2026 é condição necessária para que as alíquotas nela previstas possam produzir efeitos desde o início da vigência do tributo". Em outras palavras, o Congresso precisa aprovar a MP até o fim de 2026 para as alíquotas valerem em fevereiro de 2027. Em 9 de novembro de 2026, cinco dias depois da edição, a MP ainda dependia de votação no Congresso.
A ementa da MP chama esse primeiro ano de "Regime de Implementação Gradual", e a exposição de motivos explica que as regras dela "aplicam-se apenas até 31 de dezembro de 2027".
Quem fica de fora ou paga menos Imposto Seletivo em 2027
A MP 1.399 tem três grupos de exceção: alíquota zero, não incidência e reduções transitórias até 31 de dezembro de 2027.
Alíquota zero (art. 4º). Ficam com Imposto Seletivo zero:
- veículos comprados por pessoas com deficiência ou com transtorno do espectro autista e por taxistas, com o direito reconhecido pela Receita Federal (LC nº 214/2025, arts. 149, 153 e 420);
- veículos com registro de versão sustentável (Lei nº 14.902/2024, art. 11) que atendam, ao mesmo tempo, aos critérios do Anexo II do Decreto nº 12.549/2025;
- embarcações e aeronaves com propulsão elétrica ou sem emissão direta de CO₂.
Não incidência (art. 5º). O Imposto Seletivo não incide sobre caminhões (peso bruto total de 3.500 kg ou mais) nem sobre veículos, aeronaves e embarcações de uso operacional das Forças Armadas e dos órgãos de segurança pública. Picape não é caminhão para a MP, qualquer que seja o peso.
Regras transitórias (art. 6º, até 31/12/2027).
- Bens minerais extraídos: alíquota zero.
- Automóveis e aeronaves das Notas Complementares 87-2 e 88-1, "c", da TIPI e aquisições das Notas 89-1 e 88-1, "a" e "b": alíquota zero; aquisições da Nota 88-2: redução de 50%.
- Alíquotas específicas de bebidas alcoólicas e fumígenos: zero, exceto os R$ 3,50 de cigarros e cigarrilhas.
- Fumígenos com preço tabelado no varejo: o valor de referência é 15% do preço de venda a varejo.
- Pequenos produtores de bebidas alcoólicas, com até 250.000 litros de álcool por ano, têm redução da alíquota ad valorem:
| Produção do ano anterior, em litros de álcool | Redução da alíquota |
|---|---|
| Até 50.000 | 40% |
| Acima de 50.000 até 125.000 | 20% |
| Acima de 125.000 até 250.000 | 10% |
Outros casos. Concursos de prognósticos pagam 0,5% (art. 7º). Na importação, a alíquota é multiplicada por um fator de ajuste: 1,17 para veículos, embarcações e aeronaves e 1,45 para bebidas alcoólicas e açucaradas, quando a base é o valor aduaneiro mais o Imposto de Importação (art. 8º).
E o IPI em janeiro de 2027? O que diz a PEC 22/2026
A PEC 22/2026 existe para não deixar bebidas, cigarros e veículos sem tributo em janeiro de 2027. Pelo art. 126 do ADCT, incluído pela Emenda Constitucional nº 132/2023, a partir de 2027 a CBS e o Imposto Seletivo são cobrados e o IPI vai a zero, exceto na Zona Franca de Manaus. Como a MP 1.399 só produz efeitos em 2 de fevereiro de 2027, haveria um intervalo entre o IPI zerado e o Imposto Seletivo cobrado.
O governo apresentou a PEC 22/2026 na Câmara em 5 de novembro de 2026. O texto muda o art. 126 do ADCT e cria o art. 126-A:
- A partir de 2027, só a CBS fica no inciso de cobrança obrigatória; o Imposto Seletivo sai desse inciso.
- O IPI fica mantido, além da Zona Franca de Manaus, sobre os produtos enquadrados como prejudiciais à saúde ou ao meio ambiente para fins do Imposto Seletivo.
- Um novo art. 126-A diz que, "a partir da produção de efeito das alíquotas" do Imposto Seletivo, ele passa a ser cobrado e o IPI sobre esses produtos deixa de incidir.
A exposição de motivos lista os produtos atingidos: "veículos, embarcações e aeronaves, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas". Bens minerais e concursos de prognósticos ficam de fora. O texto também explica o motivo fiscal: sem a arrecadação desses produtos em parte do primeiro ano, seria preciso elevar a alíquota de referência da CBS.
A PEC 22/2026 não adia a CBS. Ela mantém a CBS a partir de 2027 e só desloca o Imposto Seletivo para quando as alíquotas dele valerem. Até 9 de novembro de 2026, a proposta estava apresentada à Mesa da Câmara, sem despacho à CCJC e sem relator. Como toda PEC, ela precisa de 308 votos na Câmara e 49 no Senado, em dois turnos em cada Casa. O debate sobre adiar a CBS está no texto sobre se a reforma tributária foi adiada.
Apuração assistida e pagamento do Imposto Seletivo
A Receita Federal pode apresentar ao contribuinte uma apuração assistida do saldo do Imposto Seletivo de cada período, segundo o art. 12 da MP 1.399. A apuração assistida tem efeito jurídico forte, e, na leitura deste texto, o prazo dela funciona como prazo de obrigação:
- se o contribuinte confirmar ou ajustar a apuração, isso "implica confissão de dívida e constitui o crédito tributário" (art. 12, § 3º);
- se o contribuinte não se manifestar no prazo de conclusão da apuração (LC nº 214/2025, art. 430, I), "presume-se correto o saldo apurado e considera-se constituído o crédito tributário" (art. 12, § 4º).
As informações de apuração e pagamento ficam numa plataforma eletrônica da Receita Federal (art. 13, § 1º). O débito pode ser extinto por pagamento, pelo recolhimento na liquidação financeira da operação (split payment, LC nº 214/2025, art. 433), pelo responsável, por abatimento de devoluções ou por compensação (art. 14). Quando uma nota é cancelada, o Imposto Seletivo dela pode ser abatido no período do cancelamento ou nos seguintes (art. 11).
O que muda para o cliente do varejo
O Imposto Seletivo incide uma única vez, sem crédito, e não é recolhido pelo varejista que só revende. A LC nº 214/2025 diz que o imposto incide "uma única vez sobre o bem ou serviço, sendo vedado qualquer tipo de aproveitamento de crédito" (art. 410), e que o fato gerador é o "primeiro fornecimento a qualquer título do bem" ou a importação (art. 412, I e VIII). A revenda pelo supermercado, pela distribuidora ou pela loja de conveniência não é o primeiro fornecimento.
Na prática, e esta é uma leitura da lei, não uma regra escrita na MP: o Imposto Seletivo chega ao varejo embutido no custo de compra da cerveja, do destilado, do refrigerante e do cigarro, e o varejista não toma crédito dele. Três cuidados para o contador:
- Formação de preço. A partir de 2 de fevereiro de 2027, o custo desses produtos passa a carregar o Imposto Seletivo no lugar do IPI. Vale conferir a nota de compra de fevereiro contra a de janeiro.
- Cadastro. O NCM do produto decide a linha da tabela: uma bebida refrescante com menos de 8% de álcool do código 2208.90.00 paga 16%, enquanto a cerveja de malte da posição 22.03 paga 4,2%. Veja o guia de NCM, NBS e cClassTrib.
- Mix do supermercado. O efeito por categoria no mercado está no texto sobre o Imposto Seletivo no supermercado.
O Imposto Seletivo também mexe na CBS. O art. 16 da MP manda considerar a arrecadação estimada do Imposto Seletivo no cálculo da alíquota de referência da CBS de 2027, "de forma a reduzi-la". O estado dessa conta está no texto sobre a alíquota da CBS em 2027.
Perguntas frequentes
Quando começa o Imposto Seletivo? O Imposto Seletivo produz efeitos a partir de 2 de fevereiro de 2027, conforme o art. 19 da Medida Provisória nº 1.399/2026. As alíquotas da MP foram desenhadas para 2027, e a MP precisa virar lei ainda em 2026 para valer desde fevereiro. As alíquotas de 2028 virão de um projeto de lei que o governo deve enviar até 31 de maio de 2027.
Qual é a alíquota do Imposto Seletivo da cerveja em 2027? A cerveja de malte da posição 22.03 da NCM paga Imposto Seletivo de 4,2% em 2027, pela MP 1.399/2026. O número vem da alíquota inicial de 3,9% multiplicada pelo fator de conversão de 1,07. Vinhos pagam 8%, vermutes 12%, rum e aguardente de cana 20% e as demais bebidas da posição 22.08, 24%.
O supermercado paga Imposto Seletivo na revenda? Não. Pela LC nº 214/2025, o Imposto Seletivo incide uma única vez, no primeiro fornecimento do bem ou na importação, e não gera crédito. A revenda pelo supermercado não é o primeiro fornecimento. O imposto chega ao varejista embutido no custo de compra da bebida, do cigarro ou do produto tributado.
Como o contador organiza o cadastro dos clientes para o Imposto Seletivo? Revise o NCM de cada bebida, cigarro e veículo, porque o código decide a alíquota, e compare as notas de compra de janeiro e fevereiro de 2027. Quando o cliente do varejo usa o ERP da Apogeu Tech, o escritório recebe XMLs, SPEDs e relatórios fiscais prontos, o que facilita conferir o custo e o cadastro.
Conclusão
A MP 1.399 deu número ao Imposto Seletivo de 2027: de 2,6% no refrigerante a 66,7% mais R$ 3,50 no cigarro, com uma conta própria para cada automóvel. As alíquotas começam em 2 de fevereiro de 2027, valem por um ano e dependem de a MP virar lei em 2026. A PEC 22/2026 tenta manter o IPI desses produtos em janeiro, e o Imposto Seletivo pode reduzir a alíquota de referência da CBS. Para o cliente do varejo, o efeito chega no custo de compra, sem crédito. Este texto será atualizado quando a MP for votada. Para quem atende varejo e quer clientes com o cadastro fiscal em ordem, conheça o programa de parceria para contadores.
Referências e fontes
- Medida Provisória nº 1.399, de 4 de novembro de 2026, com a Exposição de Motivos nº 2323/2026 — Senado Federal.
- Medida Provisória nº 1.399/2026, publicação original — Câmara dos Deputados.
- PEC 22/2026, inteiro teor e Exposição de Motivos nº 2325/2026 — Câmara dos Deputados.
- Lei Complementar nº 214, de 16 de janeiro de 2025, arts. 409 a 434 — Planalto.
- Emenda Constitucional nº 132, de 20 de dezembro de 2023 — Planalto.