Reforma tributária adiada? A PEC que adia a CBS para 2028
Resposta rápida: Não, a reforma tributária não está adiada. Em 4 de novembro de 2026, a CBS continua prevista para ser cobrada a partir de 2027, porque essa data está no art. 126 do ADCT, incluído pela Emenda Constitucional nº 132/2023. A deputada Any Ortiz (PP-RS) apresentou, segundo a imprensa, uma proposta de emenda à Constituição para levar a cobrança definitiva da CBS a 2028. Para valer, a PEC precisa de três quintos dos votos em dois turnos na Câmara e no Senado e de promulgação antes de 2027.
Em 31 de outubro de 2026, cerca de 30 entidades do meio jurídico e tributário assinaram uma carta aberta pedindo que a CBS só passe a ser cobrada de fato em 2028. Quatro dias depois, a imprensa noticiou a PEC da deputada Any Ortiz com o mesmo objetivo. Desde então, a pergunta chega ao escritório pelo WhatsApp do cliente: "a reforma foi adiada?".
A resposta honesta é que existe uma possibilidade, e não uma decisão. Este texto mostra o que diz a Constituição hoje, o que a PEC e a carta propõem, cada etapa que a PEC precisa vencer até 31 de dezembro de 2026 e o que o contador faz com os clientes do varejo enquanto isso.
Reforma tributária adiada? O que a Constituição diz hoje
A reforma tributária do consumo não foi adiada: o calendário da CBS continua o da Emenda Constitucional nº 132/2023. O art. 126 do Ato das Disposições Constitucionais Transitórias (ADCT) diz que, "a partir de 2027", a CBS e o Imposto Seletivo serão cobrados, o PIS e a Cofins serão extintos e o IPI terá alíquota zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus. Em 4 de novembro de 2026, nenhuma emenda posterior mudou os arts. 124 a 130 do ADCT.
| Ano | CBS | IBS | PIS/Cofins |
|---|---|---|---|
| 2026 | 0,9%, compensável com PIS/Cofins (ano de teste) | 0,1% (teste) | Cobrados |
| 2027 e 2028 | Cobrada, com alíquota reduzida em 0,1 ponto percentual | 0,05% estadual + 0,05% municipal | Extintos |
| 2029 a 2032 | Cobrada | Cobrado, enquanto ICMS e ISS caem para 9/10 (2029) até 6/10 (2032) das alíquotas atuais | — |
| 2033 | Cobrada | Cobrado; ICMS e ISS extintos | — |
O detalhe de cada fase está no cronograma da reforma tributária de 2026 a 2033. Para a discussão sobre adiamento, o ponto que importa é um só: em 2027, a CBS deixa de ser teste e passa a ser cobrada, e o PIS e a Cofins acabam. É essa virada que a carta aberta e a PEC querem empurrar para 2028.
Um erro comum em notícias recentes é chamar 2027 de "ano de teste da CBS". Pelo ADCT, o ano de teste da CBS é 2026, com 0,9% compensável. Em 2027 e 2028, quem fica em alíquota de teste é o IBS.
O que propõem a PEC de Any Ortiz e a carta aberta
A carta aberta. O documento "Prorrogação do Início da Reforma Tributária do Consumo", datado de 31 de outubro de 2026, traz 28 logotipos de entidades signatárias, como APET, IAB Nacional, AASP, ABDF, IASP, OAB Distrito Federal e FESDT. As entidades "defendem a postergação do início da implementação efetiva da CBS para, no mínimo, 2028, reservando-se 2027 para a realização de testes, mediante as alterações normativas necessárias". As razões da carta são quatro:
- A alíquota da CBS de 2027 ainda não está definida, e a previsão de divulgação "apenas em 15 de dezembro de 2026" deixa pouco mais de duas semanas para rever preços e contratos.
- O sistema de apuração assistida do IBS e da CBS "ainda não se encontra plenamente operacional".
- Os sistemas de gestão das empresas (ERPs), a emissão de documentos fiscais e a parametrização tributária exigem mudanças complexas.
- O IBS já incide em 2027 à alíquota de 0,1%, e a submissão da CBS e do IBS a competências jurisdicionais distintas cria risco de decisões contraditórias sobre a mesma operação.
A carta afirma que o pedido "não representa resistência à Reforma". Ela não cita PEC nem a alíquota calculada pelo TCU.
A PEC. Segundo o Blog do AFTM e o portal Berlinda News, ambos em 4 de novembro de 2026, a deputada Any Ortiz (PP-RS) apresentou uma PEC para "postergar para 2028 o início da cobrança definitiva da CBS e do Imposto Seletivo". Até 4 de novembro de 2026, a proposta não aparecia com número nos dados abertos da Câmara dos Deputados: a última PEC registrada no ano era a 18/2026, de outro tema. Isso é compatível com uma PEC ainda em coleta de assinaturas, mas o texto oficial não estava disponível.
Não confunda com outra PEC: em 3 de novembro de 2026, o ministro da Fazenda, Dario Durigan, disse que o governo pretende enviar uma PEC para manter o IPI em janeiro de 2027 nos setores do Imposto Seletivo, com a cobrança do Imposto Seletivo a partir de fevereiro. Essa proposta não trata de adiar a CBS.
Por que adiar a CBS exige PEC, e não lei
Adiar a cobrança da CBS exige emenda constitucional porque a data está na própria Constituição. O "a partir de 2027" do art. 126 do ADCT e a revogação do PIS e da Cofins "em 2027", prevista no art. 22, I, da Emenda Constitucional nº 132/2023, são texto constitucional. Uma lei complementar, como a LC nº 214/2025, regula a CBS, mas não pode mudar uma data que a Constituição fixou.
Por isso, a carta aberta fala em "alterações normativas necessárias" e a proposta da deputada é uma PEC. Medida provisória, decreto ou instrução normativa da Receita Federal não adiam a CBS.
O que precisa acontecer para a PEC da CBS ser aprovada
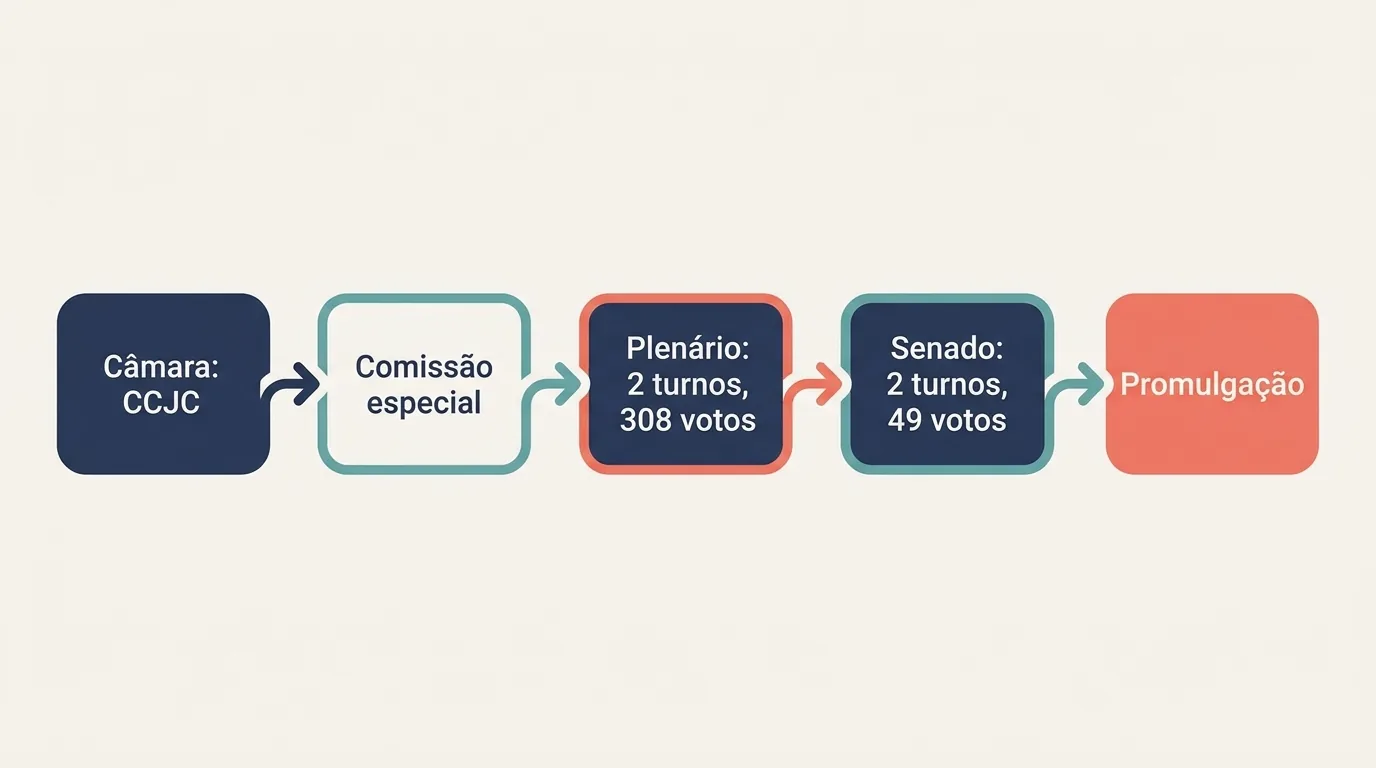
Uma PEC só vira emenda constitucional depois de seis etapas, nas duas Casas do Congresso. A Constituição exige, no art. 60, § 2º, que a proposta seja "discutida e votada em cada Casa do Congresso Nacional, em dois turnos", com "três quintos dos votos dos respectivos membros" em cada turno. São 3/5 de todos os membros, e não dos presentes.
| Etapa | Onde | Regra | Prazo regimental |
|---|---|---|---|
| 1. Apresentação | Câmara | Assinatura de 1/3 dos deputados: 171 de 513 | — |
| 2. Admissibilidade | CCJC da Câmara | Parecer sobre a admissibilidade | 5 sessões |
| 3. Mérito | Comissão especial | Emendas só com 171 assinaturas, nas 10 primeiras sessões | 40 sessões |
| 4. Plenário da Câmara | Câmara | 2 turnos, 308 votos em cada | Interstício de 5 sessões entre turnos |
| 5. Senado | CCJ e Plenário | CCJ em até 30 dias; 5 sessões de discussão no 1º turno; 5 dias úteis entre turnos; 3 sessões no 2º turno; 49 votos de 81 em cada turno | — |
| 6. Promulgação | Mesas da Câmara e do Senado | Sem sanção nem veto do Presidente da República | — |
Os números de 171, 308 e 49 saem da composição atual: 513 deputados e 81 senadores.
Os prazos do quadro podem encolher muito. Em 6 de julho de 2023, a Câmara aprovou a quebra do interstício de cinco sessões e votou os dois turnos da PEC 45/2019, a própria reforma tributária, no mesmo dia. No Senado, o "calendário especial" permitiu votar os dois turnos da mesma PEC em 8 de novembro de 2023 e, em 14 de outubro de 2026, a PEC do fim da escala 6x1, promulgada como EC 141 dois dias depois.
Há também dois limites. A Constituição não pode ser emendada durante intervenção federal, estado de defesa ou estado de sítio (art. 60, § 1º). E uma PEC rejeitada não pode ser reapresentada na mesma sessão legislativa (art. 60, § 5º).
O relógio da PEC até 1º de janeiro de 2027
Para a CBS não começar a ser cobrada em 2027, a emenda precisa estar promulgada antes de 1º de janeiro de 2027. Se não estiver, vale o texto atual do ADCT, e a CBS passa a ser cobrada no primeiro dia do ano.
O tempo é curto por três motivos:
- A sessão legislativa ordinária termina em 22 de dezembro de 2026 (CF, art. 57). Depois dessa data, o Congresso só vota com convocação extraordinária e apenas a matéria da convocação.
- A PEC ainda não tinha número em 4 de novembro de 2026. Sem registro, ela não foi despachada à CCJC, e a contagem de sessões nem começou.
- Os prazos cheios não cabem no calendário. Só a comissão especial da Câmara tem até 40 sessões. A aprovação até dezembro dependeria de acordo de líderes para encurtar os prazos nas duas Casas, como aconteceu com a PEC 45 em 2023 e com a PEC da escala 6x1 em outubro de 2026.
Uma PEC que não for votada até o fim do ano não é arquivada em 31 de janeiro de 2027, com o fim da legislatura: o Regimento Interno da Câmara (art. 105, VI) mantém em tramitação as propostas de emenda constitucional. Mas, nesse caso, a CBS já estaria sendo cobrada quando a votação acontecesse.
O que o contador faz enquanto a PEC não anda
Enquanto a PEC não for promulgada, o contador trabalha com o calendário que está na Constituição: CBS cobrada a partir de 1º de janeiro de 2027 e PIS e Cofins extintos. O adiamento é um cenário a acompanhar, não uma premissa de planejamento.
- Explicar ao cliente que é possibilidade. A frase certa é "há uma proposta, e ela ainda precisa passar pelo Congresso"; "foi adiada" está errada.
- Acompanhar a alíquota de referência. Em 28 de outubro de 2026, o TCU aprovou o cálculo de 11,3% para a CBS de 2027 (11,3468% antes do arredondamento) e avisou que o número "não corresponde, necessariamente, ao percentual que será efetivamente cobrado". Quem fixa a alíquota é o Senado, por resolução. Pela LC nº 214/2025, art. 349, § 2º, se a fixação passar de 22 de dezembro, valem as alíquotas calculadas pelo TCU até o Senado decidir.
- Manter a parametrização das notas. A proposta de adiamento não muda o leiaute da NF-e e da NFC-e: os grupos de IBS e CBS e a classificação tributária de cada item continuam no cadastro do cliente; veja o guia de NCM, NBS e cClassTrib. Para clientes do Simples, o efeito é outro; veja o que muda no Simples Nacional com a reforma.
- Acompanhar quatro sinais. Número da PEC no portal da Câmara, despacho à CCJC, instalação da comissão especial e inclusão na pauta do Plenário. Quanto mais tarde vierem esses passos, menos tempo as duas Casas terão para votar antes de 22 de dezembro.
Perguntas frequentes
A reforma tributária vai ser adiada? Em 4 de novembro de 2026, não há adiamento. A CBS continua prevista para ser cobrada a partir de 2027, conforme o art. 126 do ADCT. Existe uma PEC anunciada pela deputada Any Ortiz (PP-RS) para levar a cobrança definitiva da CBS a 2028, mas ela só muda o calendário se for aprovada nas duas Casas e promulgada antes de 1º de janeiro de 2027.
Quantos votos uma PEC precisa para ser aprovada? Uma PEC precisa de três quintos dos membros de cada Casa, em dois turnos: 308 dos 513 deputados e 49 dos 81 senadores, em cada turno de votação. Para ser apresentada na Câmara, precisa da assinatura de 171 deputados. Depois de aprovada, a emenda é promulgada pelas Mesas da Câmara e do Senado, sem sanção presidencial.
Se a PEC passar, o que muda em 2027? Pelo que a imprensa publicou, a PEC levaria a 2028 o início da cobrança definitiva da CBS e do Imposto Seletivo, e 2027 ficaria como mais um ano de teste. O texto oficial ainda não estava disponível em 4 de novembro de 2026, e o Congresso pode mudar a proposta durante a votação. Antes da promulgação, nada muda.
Como preparar os clientes do varejo para a CBS em 2027? Trabalhe com o calendário vigente: cadastro de produtos com a classificação de IBS e CBS, notas emitidas com os novos grupos e acompanhamento da alíquota de referência. Quando o cliente do varejo usa o ERP da Apogeu Tech, o escritório recebe XMLs, SPEDs e relatórios fiscais prontos, o que reduz o retrabalho na virada de 2027.
Conclusão
A reforma tributária não foi adiada. Há um pedido de entidades e uma PEC anunciada, e as duas coisas precisam vencer um rito longo em menos de dois meses: 171 assinaturas, comissões, dois turnos com 308 deputados e dois turnos com 49 senadores, tudo antes de 1º de janeiro de 2027. Até lá, o contador planeja com a CBS em 2027 e acompanha a PEC como um cenário. Se o cenário mudar, este texto será atualizado. Para quem atende varejo e quer clientes com a parte fiscal organizada, conheça o programa de parceria para contadores.
Referências e fontes
- Constituição Federal, art. 57 e art. 60; ADCT arts. 124 a 130 — Planalto.
- Emenda Constitucional nº 132, de 20 de dezembro de 2023 — Planalto.
- Carta aberta "Prorrogação do Início da Reforma Tributária do Consumo" — IAB Nacional, 31/10/2026.
- TCU aprova cálculo da alíquota de referência da CBS — Tribunal de Contas da União, 28/10/2026.
- Governo quer enviar MP do Imposto Seletivo ainda hoje ao Congresso — Agência Brasil, 03/11/2026.
- Regimento Interno da Câmara dos Deputados — Câmara dos Deputados.
- Regimento Interno do Senado Federal — Senado Federal.